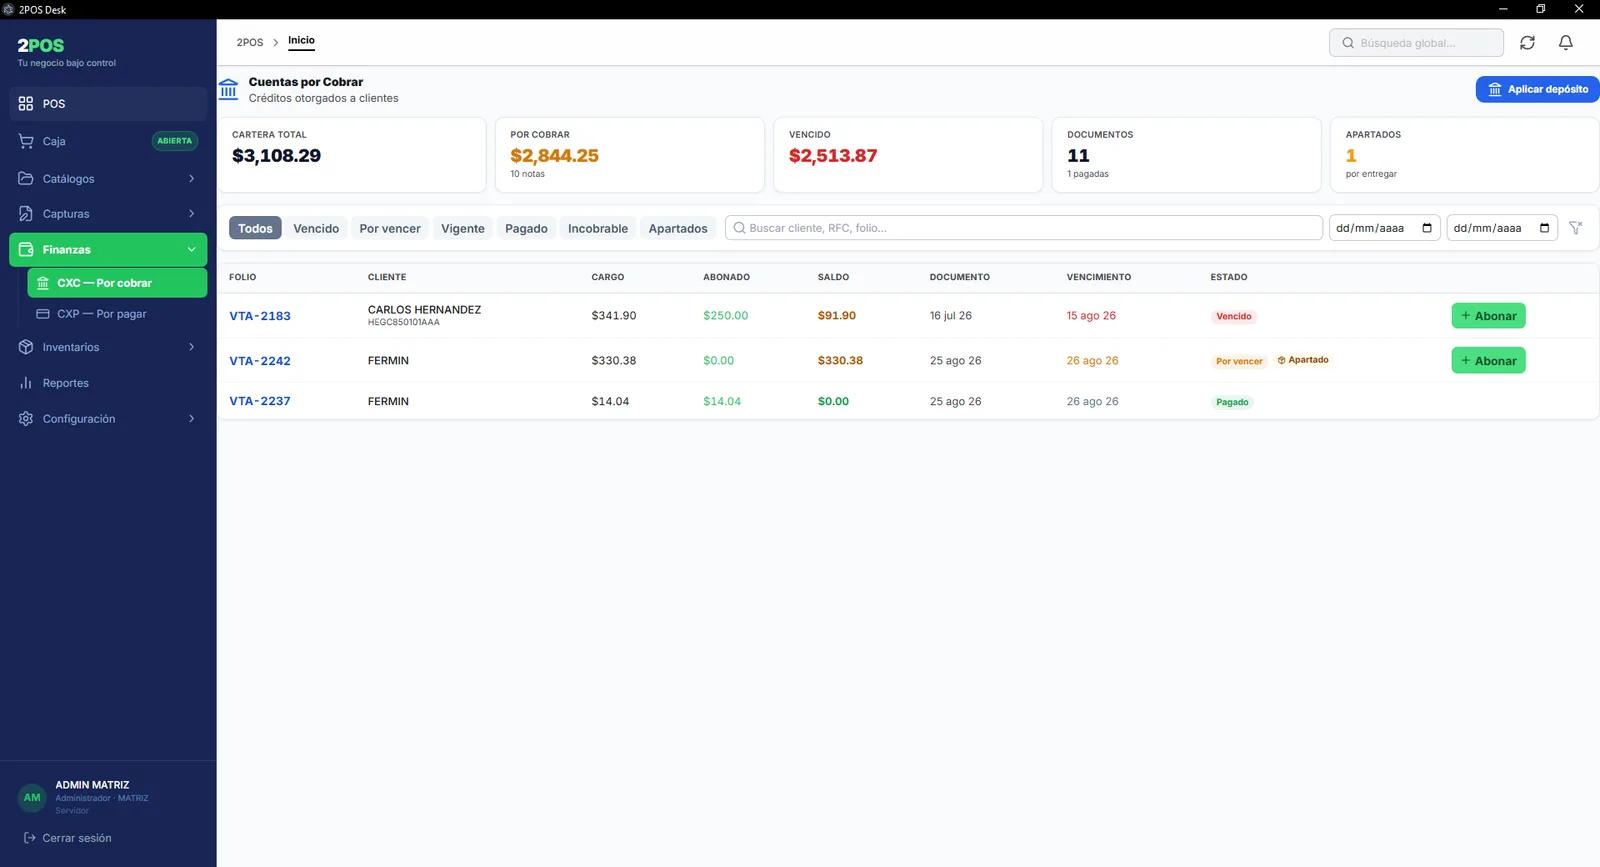
Dar crédito es una decisión comercial legítima. Perder el control de ese crédito es lo que quiebra negocios rentables: se vendió, se entregó la mercancía, y el dinero nunca llegó porque nadie llevaba la cuenta de quién estaba atrasado.
Las etapas de un saldo
| Etapa | Qué significa | Qué hacer |
|---|---|---|
| Vigente | Dentro del plazo acordado | Nada. Está en orden. |
| Por vencer | Le queda poco para vencer | Recordar antes de que se venza. |
| Vencido | Pasó la fecha y no se ha pagado | Cobrar. Aquí es donde se pierde el dinero. |
| Pagado | Saldado | Archivo. |
| Incobrable | Se dio por perdido | Registrarlo para que deje de contar como activo. |
Registrar un abono
Los pagos se registran contra el documento, con su forma de pago —efectivo, transferencia, tarjeta— y sus datos de referencia cuando no es efectivo. Un cliente puede abonar parcialmente y el saldo se va reduciendo.
Cuando el cliente hace un depósito que cubre varios documentos, el pago se puede distribuir entre ellos capturando banco, número de operación y fecha, y el sistema muestra cuánto se ha distribuido y cuánto resta.
Apartados
El apartado es el otro lado de la misma pantalla: el cliente deja un anticipo y la mercancía queda comprometida hasta que termine de pagarla.
- El apartado lleva su saldo, igual que una venta a crédito.
- Los productos por entregar quedan identificados en el documento.
- La entrega de mercancía se registra cuando el cliente pasa por ella.
Antes de dar crédito
El crédito se configura en la ficha del cliente: límite y días. Sin días de crédito no hay fecha de vencimiento, y sin vencimiento esta pantalla no puede clasificar nada.